
Simulasi Modal Usaha Frozen Food Rumahan Dengan Profit Besar
Memulai usaha frozen food rumahan tidak harus langsung menyewa toko atau membeli banyak peralatan. Pelaku usaha dapat memulai dengan satu freezer, persediaan produk yang terukur, dan sistem penjualan melalui WhatsApp, media sosial, serta pelanggan di sekitar tempat tinggal.
Namun, kelayakan usaha tidak cukup dinilai dari besarnya omzet. Perputaran stok, margin keuntungan, biaya operasional, dan uang yang tertahan dalam persediaan juga menentukan apakah bisnis ini benar-benar menghasilkan laba.
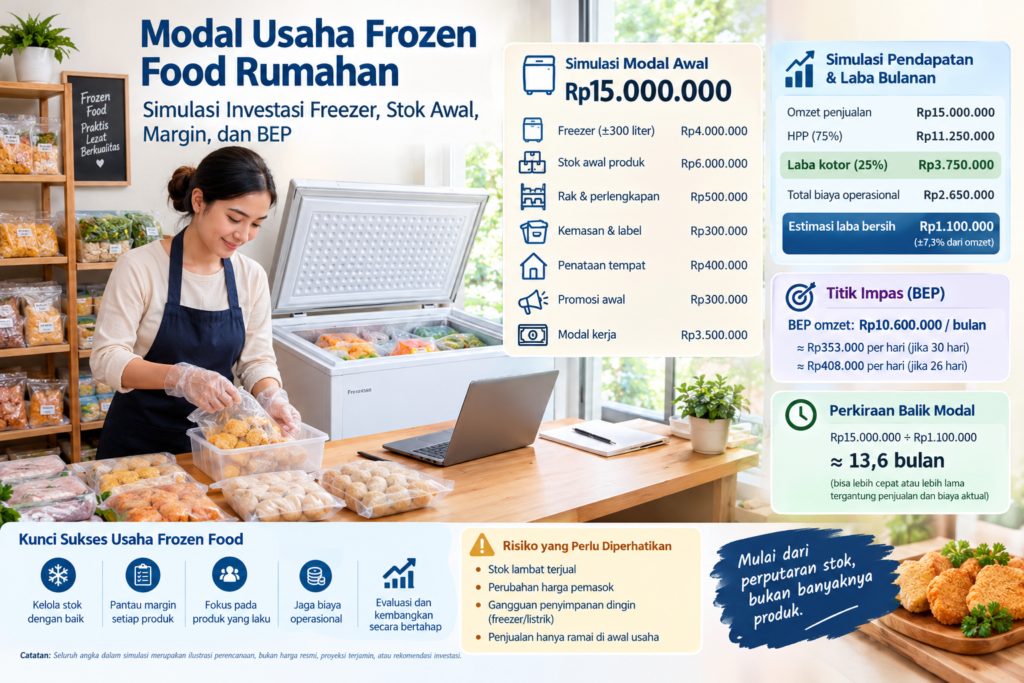
Dalam simulasi sederhana, usaha frozen food rumahan dapat direncanakan dengan modal awal sekitar Rp15 juta. Angka ini merupakan asumsi perencanaan, bukan standar modal yang berlaku untuk semua usaha. Besarnya investasi bergantung pada jenis produk, kapasitas penyimpanan, harga pemasok, dan target penjualan.



Berapa Modal Awal untuk Usaha Frozen Food Rumahan?
Modal awal perlu dibagi menjadi beberapa kebutuhan agar dana tidak habis hanya untuk membeli freezer dan stok barang.
Berikut contoh simulasi investasi untuk usaha frozen food rumahan.
| Kebutuhan | Estimasi biaya |
|---|---|
| Freezer sekitar 300 liter | Rp4.000.000 |
| Stok awal produk frozen food | Rp6.000.000 |
| Rak, wadah, dan perlengkapan | Rp500.000 |
| Kemasan dan label tambahan | Rp300.000 |
| Penataan tempat dan instalasi | Rp400.000 |
| Promosi awal | Rp300.000 |
| Cadangan modal kerja | Rp3.500.000 |
| Total modal awal | Rp15.000.000 |
Harga freezer dalam simulasi tersebut bukan harga resmi. Sebagai pembanding, daftar produk di marketplace pada Juni–Juli 2026 menunjukkan beberapa chest freezer berkapasitas sekitar 300 liter ditawarkan mulai kurang lebih Rp3 juta, sementara model lain memiliki harga lebih tinggi. Harga aktual perlu diperiksa kembali sebelum pembelian.
Komposisi investasi dapat diubah sesuai kebutuhan. Jika sudah memiliki freezer yang memadai, dana dapat dialihkan untuk memperkuat stok produk terlaris atau menambah modal kerja. Sebaliknya, apabila membutuhkan freezer tambahan dan pengiriman khusus, modal awal bisa lebih besar.
Perlu diingat, kapasitas 300 liter tidak otomatis berarti seluruh ruangnya dapat diisi produk secara maksimal. Pengaturan barang, kemasan, sirkulasi udara, dan kebutuhan penyimpanan pada suhu yang sesuai tetap perlu diperhatikan.
Bagaimana Menentukan Stok Awal agar Modal Tidak Mengendap?
Kesalahan yang sering terjadi adalah membeli terlalu banyak jenis produk karena menganggap pilihan yang semakin lengkap pasti menghasilkan penjualan lebih besar.
Untuk tahap awal, lebih baik memilih kelompok produk yang permintaannya dapat diuji, misalnya nugget, sosis, bakso, dimsum, kentang beku, dan produk siap masak lainnya. Jenis dan merek produk sebaiknya ditentukan berdasarkan target pelanggan, harga pemasok, kebutuhan penyimpanan, serta izin edar yang relevan.
Dari anggaran stok Rp6 juta, pemilik usaha dapat membagi pembelian ke beberapa kelompok produk. Jumlah masing-masing tidak harus sama. Produk yang cepat terjual dapat memperoleh alokasi lebih besar, sedangkan produk yang belum teruji cukup dibeli dalam jumlah terbatas.
Catat setidaknya empat informasi untuk setiap produk: harga beli, harga jual, jumlah stok, dan tanggal kedaluwarsa. Evaluasi penjualan setiap minggu untuk mengetahui produk yang perlu dipesan ulang dan produk yang sebaiknya tidak ditambah.
Pendekatan ini membantu mengurangi risiko barang menumpuk, kedaluwarsa, atau harus dijual dengan diskon besar.
Berapa Omzet dan Laba Usaha Frozen Food Setiap Bulan?
Untuk menilai kelayakan usaha, gunakan simulasi omzet bulanan dan margin kotor. Angka berikut merupakan asumsi ilustratif, bukan hasil survei penjualan atau jaminan pendapatan.
Misalnya, usaha menargetkan omzet Rp15 juta per bulan dengan margin kotor 25%.
| Komponen | Perhitungan |
|---|---|
| Omzet penjualan | Rp15.000.000 |
| Harga pokok barang terjual (75%) | Rp11.250.000 |
| Laba kotor (25%) | Rp3.750.000 |
| Listrik | Rp400.000 |
| Transportasi dan pengiriman yang ditanggung penjual | Rp500.000 |
| Promosi | Rp300.000 |
| Biaya administrasi dan operasional lain | Rp300.000 |
| Cadangan perawatan dan penyusutan peralatan | Rp150.000 |
| Imbalan kerja pemilik | Rp1.000.000 |
| Total biaya operasional | Rp2.650.000 |
| Estimasi laba bersih operasional | Rp1.100.000 |
Dalam simulasi tersebut, margin laba bersih operasional mencapai sekitar 7,3% dari omzet.
Angka ini belum memperhitungkan pajak yang mungkin berlaku, bunga pinjaman, kerugian akibat barang rusak, serta biaya tak terduga di luar anggaran. Perlakuan pajak dan pencatatan juga perlu disesuaikan dengan kondisi usaha.
Imbalan kerja pemilik dimasukkan agar keuntungan tidak terlihat terlalu besar hanya karena tenaga pemilik dianggap gratis. Jika pemilik tidak mengambil imbalan tersebut dalam bentuk uang, biaya ekonominya tetap layak diperhitungkan saat mengevaluasi keberlanjutan bisnis.
Berapa Omzet Minimum agar Usaha Mencapai BEP?
BEP atau break-even point adalah titik ketika pendapatan sudah cukup untuk menutup biaya yang diperhitungkan sehingga usaha belum menghasilkan laba maupun rugi.
Dengan asumsi margin kotor 25% dan biaya operasional bulanan Rp2,65 juta, perhitungan sederhana BEP omzet adalah:
BEP omzet = biaya operasional ÷ margin kotor
Rp2.650.000 ÷ 25% = Rp10.600.000 per bulan.
Artinya, dengan struktur biaya dan margin seperti dalam simulasi, omzet perlu mencapai sekitar Rp10,6 juta per bulan agar biaya operasional tertutup.
Jika berjualan selama 30 hari, omzet tersebut setara dengan rata-rata sekitar Rp353.000 per hari. Jika hanya beroperasi 26 hari, target rata-ratanya menjadi sekitar Rp408.000 per hari.
Perhitungan ini menggunakan margin kotor sebagai persentase omzet dan menganggap biaya operasional relatif tetap. Dalam praktiknya, biaya pengiriman, promosi, dan biaya transaksi dapat berubah mengikuti jumlah penjualan. Karena itu, BEP sebaiknya dihitung ulang menggunakan data aktual.
Berapa Lama Modal Rp15 Juta Bisa Kembali?
Jika laba operasional dalam simulasi mencapai Rp1,1 juta per bulan, perhitungan balik modal sederhana adalah:
Rp15.000.000 ÷ Rp1.100.000 = sekitar 13,6 bulan.
Dengan demikian, perkiraan payback period secara matematis sekitar 14 bulan. Namun, ini bukan jaminan bahwa modal akan kembali dalam waktu tersebut. Hasil aktual bergantung pada penjualan, perubahan harga pemasok, biaya operasional, kebutuhan tambahan stok, dan arus kas.
Laba juga tidak selalu tersedia seluruhnya untuk diambil pemilik. Sebagian uang perlu dipertahankan untuk membeli stok berikutnya, menghadapi keterlambatan pembayaran pelanggan, atau mengganti peralatan.
Apa Risiko yang Perlu Diperhitungkan?
Ada beberapa risiko utama yang perlu dikelola sejak awal.
Pertama, stok lambat terjual. Barang yang belum terjual tetap mengikat modal. Karena itu, evaluasi persediaan perlu dilakukan rutin, bukan hanya ketika freezer mulai penuh.
Kedua, perubahan harga pemasok. Jika harga beli naik tetapi harga jual tidak disesuaikan, margin akan menurun. Periksa harga beli dan margin per produk secara berkala.
Ketiga, gangguan penyimpanan dingin. Kerusakan freezer atau pemadaman listrik dapat memengaruhi kualitas produk. Siapkan prosedur penanganan gangguan, pantau suhu, dan jangan menjual produk yang keamanan atau kelayakannya diragukan.
Keempat, penjualan yang hanya ramai pada awal usaha. Promosi awal mungkin mendatangkan pelanggan, tetapi pembelian berulang lebih penting untuk menjaga arus kas. Catat pelanggan yang rutin membeli dan evaluasi produk yang paling banyak diminati.
Untuk pencatatan keuangan, pelaku UMK dapat menggunakan pedoman pencatatan transaksi keuangan yang disediakan Bank Indonesia. Pedoman tersebut membantu pelaku usaha memahami pencatatan transaksi, laporan laba rugi, dan informasi keuangan yang diperlukan untuk mengevaluasi usaha.
Usaha frozen food rumahan dengan modal sekitar Rp15 juta dapat dijadikan titik awal perencanaan, tetapi kelayakannya harus diuji berdasarkan permintaan pasar dan biaya aktual. Freezer yang besar serta pilihan produk yang banyak tidak otomatis menghasilkan keuntungan.
Langkah yang lebih aman adalah menguji permintaan, membeli stok dalam jumlah terukur, mencatat margin setiap produk, dan menghitung BEP berdasarkan biaya nyata. Setelah penjualan mulai stabil, kapasitas penyimpanan dan jumlah persediaan dapat ditingkatkan berdasarkan data.
Dengan pendekatan tersebut, keputusan menambah modal tidak hanya didasarkan pada harapan omzet, tetapi pada bukti bahwa usaha mampu menghasilkan laba dan menjaga arus kas.
Catatan: Seluruh angka dalam simulasi bisnis frozen food rumahan merupakan ilustrasi perencanaan, bukan harga resmi, proyeksi terjamin, atau rekomendasi investasi. Periksa harga pemasok, tarif listrik, biaya pengiriman, dan ketentuan usaha yang berlaku sebelum memulai bisnis.


